

Publicité · Article réalisé en partenariat avec Clever’Hom
Vous louez aujourd’hui votre logement et vous envisagez d’acheter une maison neuve autour de Mulhouse ou de Colmar. Le prêt à taux zéro revient souvent dans les conversations avec les banques et les proches. Qui peut en bénéficier, quelle part de l’opération il finance, comment le demander ? Depuis 2025, les règles du PTZ pour une maison neuve ont changé, et elles sont plus favorables dans les secteurs comme le Haut-Rhin.
Pour les primo-accédants, le PTZ est souvent la pièce qui permet de boucler un plan de financement. C’est un sujet que connaît bien Clever’Hom, promoteur immobilier haut-rhinois depuis 2011 et membre de la Fédération des Promoteurs Immobiliers (FPI). L’entreprise vend des maisons neuves à ossature bois dans des programmes appelés Clever’parcs, terrain, garage et jardin compris, et accompagne ses acquéreurs dans leur montage financier. Fonctionnement du PTZ, conditions, montant, démarches : voici l’essentiel pour préparer votre projet.
Le PTZ, un prêt de l’État sans intérêts
Le prêt à taux zéro est un prêt aidé par l’État, destiné à faciliter l’accession à la propriété des ménages aux revenus modestes et intermédiaires. Il ne génère pas d’intérêts : vous remboursez uniquement le capital emprunté. Il ne finance jamais la totalité de l’achat et doit être complété par un ou plusieurs autres prêts, le plus souvent un crédit immobilier classique.
Le PTZ est distribué par les banques qui ont signé une convention avec l’État. C’est donc votre banque, ou votre courtier, qui instruit la demande en même temps que votre prêt principal. Il n’y a pas de démarche séparée à faire auprès d’une administration. Toutes les banques ne distribuent pas forcément le PTZ : posez la question dès vos premiers rendez-vous, et comparez plusieurs établissements si nécessaire.
Le logement financé doit devenir votre résidence principale. Le PTZ ne peut donc pas servir à acheter une résidence secondaire ou un bien destiné à être mis en location.
Maison neuve : ce qui a changé depuis le 1er avril 2025
Pendant plusieurs années, le PTZ pour une maison individuelle neuve était réservé à certaines zones. Depuis le 1er avril 2025, et jusqu’au 31 décembre 2027, il finance l’achat d’une maison individuelle neuve partout en France, quelle que soit la zone où se situe le logement. C’est une évolution importante pour les communes périurbaines et rurales du Haut-Rhin.
Pour une maison neuve, le PTZ couvre entre 10 et 30 % du coût de l’opération, selon les revenus du ménage. Pour un appartement neuf, la part est plus élevée, entre 20 et 50 %. Un logement est considéré comme neuf s’il est achevé depuis moins de cinq ans.
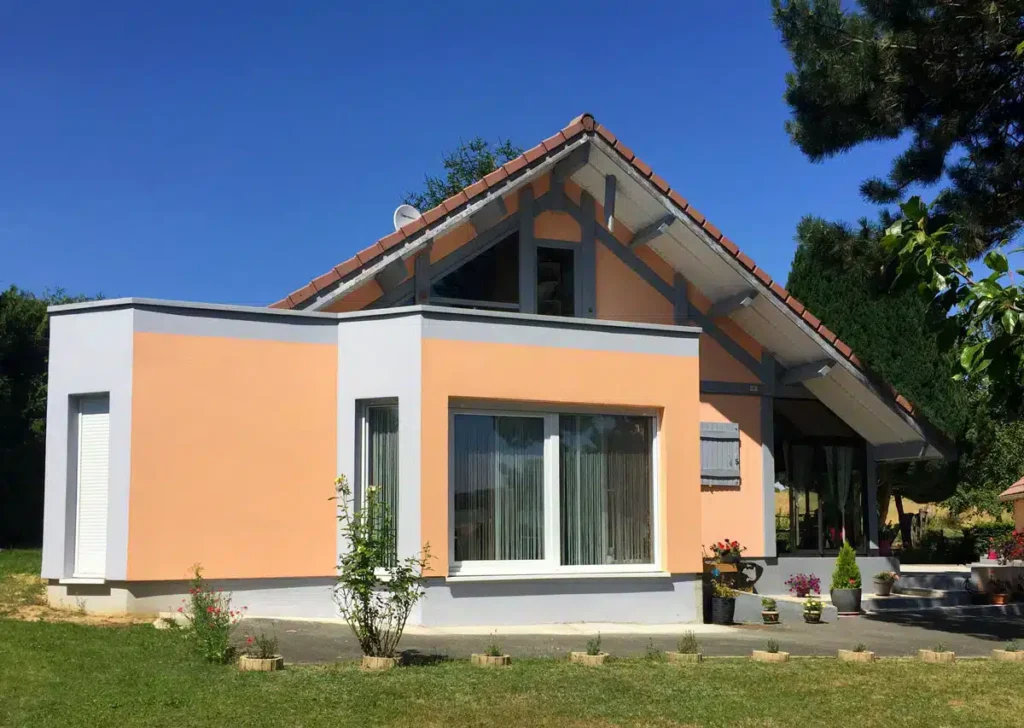
Concrètement, une maison neuve vendue dans un programme comme ceux de Clever’Hom, à Wittelsheim, Réguisheim ou Ensisheim, entre dans le champ du PTZ, sous réserve que l’acquéreur remplisse les conditions personnelles décrites ci-dessous.
Qui peut en bénéficier ?
Le PTZ est réservé aux primo-accédants : vous ne devez pas avoir été propriétaire de votre résidence principale au cours des deux années précédant l’offre de prêt. Quelques exceptions existent, notamment pour les titulaires de la carte mobilité inclusion portant la mention invalidité, les bénéficiaires de l’allocation aux adultes handicapés (AAH) ou de l’allocation d’éducation de l’enfant handicapé (AEEH), et les personnes dont le logement a été rendu inhabitable par une catastrophe.
Vos ressources ne doivent pas dépasser un plafond, qui dépend de la zone où se situe le logement et du nombre de personnes qui vont l’occuper. Les revenus pris en compte sont ceux du foyer, sur la base du revenu fiscal de référence. Ces plafonds étant révisés, consultez toujours la fiche officielle à jour avant de faire vos calculs.
Montant, durée et remboursement
Le montant du PTZ résulte d’un calcul qui combine le coût de l’opération, retenu dans la limite d’un plafond, la zone, la composition du foyer et le niveau de revenus. Plus vos revenus sont modestes, plus la part financée est élevée, dans la fourchette de 10 à 30 % pour une maison neuve.
La durée totale de remboursement peut atteindre 25 ans. Selon vos revenus, vous pouvez bénéficier d’une période de différé d’au moins deux ans, pendant laquelle vous ne remboursez pas le PTZ : vos mensualités portent alors uniquement sur votre prêt principal, ce qui allège l’effort au début du projet.
Pour connaître votre situation précise, le plus simple est d’utiliser le simulateur officiel proposé par l’ANIL et relayé par Service-Public.fr, à partir de la fiche prêt à taux zéro sur Service-Public.fr. L’ADIL du Haut-Rhin, agence départementale d’information sur le logement, propose aussi des conseils gratuits et neutres sur le financement de votre achat.
Monter son dossier avec le PTZ
Le PTZ s’intègre dans un plan de financement global : apport éventuel, prêt principal, PTZ et parfois d’autres prêts aidés. La banque vérifie votre capacité de remboursement sur l’ensemble des prêts. L’achat en VEFA facilite cette étape, car le contrat de vente définit dès la signature l’opération à financer.
Chez Clever’Hom, un conseiller fait le point avec vous sur votre projet et votre éligibilité au PTZ dès le premier rendez-vous, puis vous oriente vers une banque ou un courtier pour les conditions d’obtention. Le promoteur fournit aussi les documents demandés par la banque. Le détail des démarches et des programmes concernés figure sur la page consacrée au PTZ pour une maison neuve Clever’Hom.
Pensez enfin aux autres avantages du neuf pour votre plan de financement : des frais de notaire réduits par rapport à l’ancien, et une exonération temporaire de taxe foncière pendant deux ans après l’achèvement, selon les décisions des collectivités.
Contacter Clever’Hom pour votre projet de maison neuve
Pour découvrir les programmes de maisons neuves en cours dans le Haut-Rhin et être accompagné dans votre projet, contactez Clever’Hom, basé à Wittelsheim.
FAQ : PTZ et maison neuve
Oui. Depuis le 1er avril 2025 et jusqu’au 31 décembre 2027, le PTZ finance l’achat d’une maison individuelle neuve partout en France, quelle que soit la zone. Une maison neuve dans le Haut-Rhin est donc éligible, à condition d’être primo-accédant, de respecter les plafonds de ressources et d’en faire sa résidence principale. Les programmes de Clever’Hom, à Wittelsheim ou Ensisheim par exemple, entrent dans ce cadre.
Pour une maison individuelle neuve, le PTZ couvre entre 10 et 30 % du coût de l’opération, selon les revenus du ménage. Ce coût est retenu dans la limite d’un plafond qui dépend de la zone et du nombre d’occupants. Le reste doit être financé par un prêt principal et, le cas échéant, un apport. Le simulateur officiel de l’ANIL permet d’estimer votre montant.
Est primo-accédant la personne qui n’a pas été propriétaire de sa résidence principale au cours des deux années précédant l’offre de prêt. Des exceptions existent pour les titulaires de la carte mobilité inclusion invalidité, les bénéficiaires de l’AAH ou de l’AEEH, et les personnes dont le logement est devenu inhabitable à la suite d’une catastrophe. En cas de doute sur votre situation, votre banque ou l’ADIL peuvent vous éclairer.
La durée de remboursement du PTZ peut aller jusqu’à 25 ans. Selon vos revenus, une période de différé d’au moins deux ans peut s’appliquer : pendant cette période, vous ne remboursez pas le PTZ et ne payez que votre prêt principal. La durée exacte et le différé dépendent de votre tranche de revenus, que la banque détermine lors de l’instruction du dossier.